
Viele Gründerinnen und Selbstständige stolpern früher oder später über den Begriff Kleinunternehmerregelung §19 UStG – und sind unsicher, ob sie davon profitieren können. Hier die wichtigsten Punkte kompakt erklärt.
Was bedeutet die Kleinunternehmerregelung?
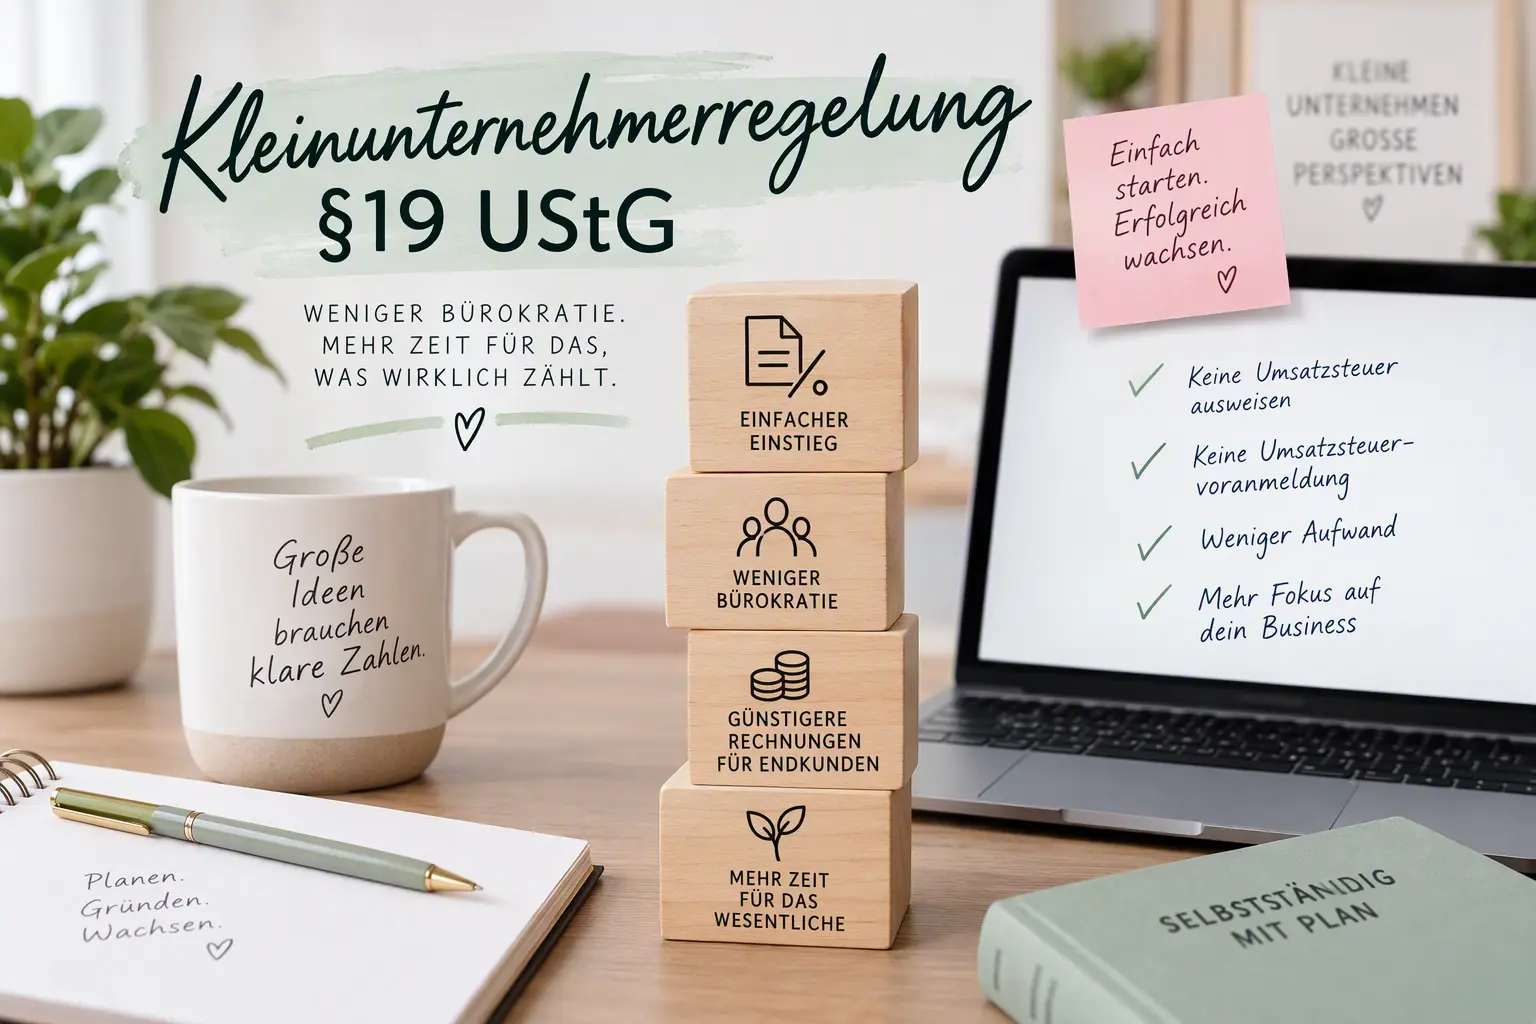
Nach §19 UStG können Selbstständige und kleine Unternehmen von der Pflicht befreit werden, Umsatzsteuer auf ihren Rechnungen auszuweisen und ans Finanzamt abzuführen. Das bedeutet: keine Umsatzsteuervoranmeldung, keine ausgewiesene Mehrwertsteuer auf Rechnungen, weniger bürokratischer Aufwand.
Wer kann die Regelung nutzen?
Die Kleinunternehmerregelung greift, wenn der Umsatz im Vorjahr eine bestimmte Grenze nicht überschritten hat und im laufenden Jahr eine weitere Grenze voraussichtlich nicht überschreiten wird. Die genauen Beträge ändern sich gelegentlich, daher lohnt sich immer ein Blick auf die aktuellen Werte beim Bundesministerium der Finanzen, bevor Sie sich festlegen.
Vorteile der Regelung
- Weniger Verwaltungsaufwand, da keine Umsatzsteuervoranmeldungen nötig sind
- Rechnungen sind für Endkunden günstiger, da keine Umsatzsteuer aufgeschlagen wird
- Einfacherer Einstieg in die Selbstständigkeit ohne komplexe Buchhaltung
Nachteile, die Sie kennen sollten
- Kein Vorsteuerabzug möglich – Ausgaben mit Umsatzsteuer können nicht geltend gemacht werden
- Wirkt bei manchen Geschäftskunden weniger professionell, da die Kleinunternehmerregelung sofort erkennbar ist
- Bei Überschreiten der Umsatzgrenze erfolgt automatisch der Wechsel zur Regelbesteuerung
Fazit
Die Kleinunternehmerregelung ist besonders am Anfang der Selbstständigkeit eine sinnvolle Erleichterung. Wer plant zu wachsen oder viele Geschäftskunden mit Vorsteuerabzug hat, sollte den Wechsel zur Regelbesteuerung frühzeitig durchrechnen. Bei der laufenden Buchhaltungsvorbereitung unterstütze ich Sie gerne – damit Sie sich auf Ihr Kerngeschäft konzentrieren können.